شهد عام 2026 أزمة طاقة غير مسبوقة منذ أزمة كوفيد 2020، نتيجة الازمة الجيو سياسية لمضيق هرمز. حيث تخطى سعر النفط 100 دولار. مما فاقم معضلة معدل التضخم العالمي الذي زاد عن 4.4% حسب صندوق النقد الدولي ، فعادت سياسة التشديد للفيدرالي الامريكي منذ 16 سبتمبر بقيادة وارش.
وكما قيل مصائب قوم عند قوم فوائد فقد استفادت الدول المصدرة للبترول على غرار الجزائر من ارتفاع عائدات صادراتها ليتجاوز ناتجها المحلي 317 مليار دولار خلال 2026 بنمو 3.8% اي أعلى من معدل نمو الشرق الأوسط وشمال أفريقيا.
لكن هل هذا النمو مستدام سيستمر على المدى البعيد ام تحسن ظرفي أملته الأحداث العالمية؟
يواجه المشهد الاقتصادي العالمي اليوم حالة جليّة من “التضخم المصحوب بركود” (Stag factionary Pressures). بسبب:
- التوجه نحو موجات جديدة من تشديد السياسة النقدية،رفع أسعار الفائدة من قِبل البنك الفيدرالي الأمريكي 0.25% والبنك المركزي الأوروبي و الياباني، بغية كبح التضخم إلى 2%.
- اضطرابات سلاسل توريد أسواق الطاقة العالمية. لأزمة المضايق البحرية.
- اضافة إلى المنافسة على الاقتراض من قبل عمالقة شركات التكنولوجيا الذكاء الاصطناعي. حيث تتجه كبرى شركات التكنولوجيا لتبطيء تطوير نماذجها للسماح بسن تشريعات وضوابط أمنية.
- ازمة اليابان في السنين الأخيرة. التي تعتبر أكبر مقرض للسندات الأمريكية. لكن هذا الوضع تغير بسبب ارتفاع فائدة السندات اليابانية. ما زاد الطين بلة!
هذا الوضع السيئ للاقتصاد العالمي يضع الدول النامية عموماً، والدول المصدرة للطاقة كالجزائر خصوصاً، أمام معادلة ثنائية الأوجه (فرص ومخاطر متضادة).
الآثار الإيجابية (الفرص والمكاسب):
1. المدى القريب (العاجل)
🔎 أولاً أزمة الطاقة العالمية.. الفرص والتموضع الجزائري
انتعاش الإيرادات النفطية والغازية (خاصة للجزائر)
- تؤدي اضطرابات إمدادات الطاقة العالمية وإغلاقات المضائق البحرية في الشرق الأوسط إلى أزمة عرض و بالتالي قفزة في أسعار النفط والغاز. يمنح هذا الوضع المؤقت الدول المصدّرة للنفط و الغاز تدفقات مالية فورية من العملة الصعبة، ويقلص عجز موازنتها العامة بسرعة.
تعزيز الموقع التصديري
- تبرز الجزائر كمورد بديل وموثوق للطاقة نحو أوروبا وآسيا، مما يرفع أحجام الصادرات الفورية من الغاز المسال والنفط ويمنح تفاوضاً أقوى لفرض علاوات سعرية تفضيلية.
تغذية الاحتياطيات النقدية
- يسمح ارتفاع مداخيل المحروقات بناء احتياطات مالية وتغذية وتعزيز احتياطي الصرف الأجنبي الصامد أمام الصدمات الخارجية التي تعصف باقتصادات كبرى الدول الرأسمالية.

2. المدى البعيد (الآجل الآجل)
💡رهان المستقبل| تنويع الاقتصاد
تمويل التحول الاقتصادي والبنية التحتية
- يجب على صناع القرار في الجزائر تحويل العائدات الاستثنائية نحو الاستثمار في استكشاف و إنجاز مشاريع الهيدروجين الأخضر والطاقات المتجددة، وتطوير البنية التحتية اللوجستية. و التوجه نحو اقتصاد المعرفة و الرقمنة.
جذب الاستثمارات الأجنبية المباشرة (FDI) في قطاع الطاقة
- ترفع الدول الغربية من استثماراتها المباشرة في بروتوكولات الشراكة والاستكشاف الطاقوي للحصول على العقود الطويلة الأجل. خاصة دول اوروبا كايطاليا و المانيا شركاء الجزائر.
الآثار السلبية (المخاطر والتحديات)
1. المدى القريب (العاجل)
ارتفاع تكلفة الدين والخدمة المالية
- تؤدي الفائدة المرتفعة بالدولار إلى قوة العملة الأمريكية وضغوط على تكلفة الديون بسبب ضعف العملة المحلية. بالنسبة للدول النامية غير النفطية و المستوردة أو المثقلة بالديون، هذا يرفع مخاطر التعثر والتخلف عن السداد.
تضخم الواردات (التضخم المستورد)
- يؤدي انخفاض أسعار العملات المحلية أمام الدولار القوي إلى ارتفاع أسعار المواد الغذائية والسلع الاستهلاكية والمعدات المصنعة المستوردة، مما يضغط على القدرة الشرائية للمواطنين ويجبر الحكومات على زيادة فاتورة الدعم.
هروب رؤوس الأموال
- اتجاه المستثمرين لنقل رؤوس أموالهم نحو أصول آمنة وذات عائد عالٍ في الأسواق المتقدمة (على غرار السندات الأمريكية).
2. المدى البعيد (الآجل)
الوقوع في فخ “المرض الهولندي” (Dutch Disease)
- من اخطر الاخطاء التي ارتكبها مسيرو اقتصاد الجزائر منذ الاستقلال هي الركون الى اقتصاد الريع ومداخيل المحروقات. فإن التدفق العالي للسيولة النفطية قد يغري بتأجيل الإصلاحات الهيكلية العميقة كتنويع مداخيل الاقتصاد خارج المحروقات، وتبسيط البيئة البيروقراطية للشركات. و ارسال الروح الابداعية لكوادر الجزائر.
ركود اقتصادي عالمي يقلص الطلب
الإصرار على إبقاء أسعار الفائدة مرتفعة لفترة طويلة لمنع التضخم يهدد بإبطاء النمو الاقتصادي العالمي، اي بتعبير اشمل ركود اقتصادي في امريكا و اوروبا ودول أخرى.
مما سيقود لاحقاً إلى انخفاض الطلب على الطاقة وهبوط أسعارها مجدداً. وهذا سيؤثر سلبا على مداخيل الجزائر والدول النفطية على المدى المتوسط ما لم تعجل بتنويع اقتصادها الرييعي.
- ضغوط على مكامن الإنتاج الضغط المكثف للاستخراج لتلبية الطلب الفوري دون ضخ استثمارات استباقية قد يعجل بتراجع أداء مكامن الحقول التصديرية الرئيسية.
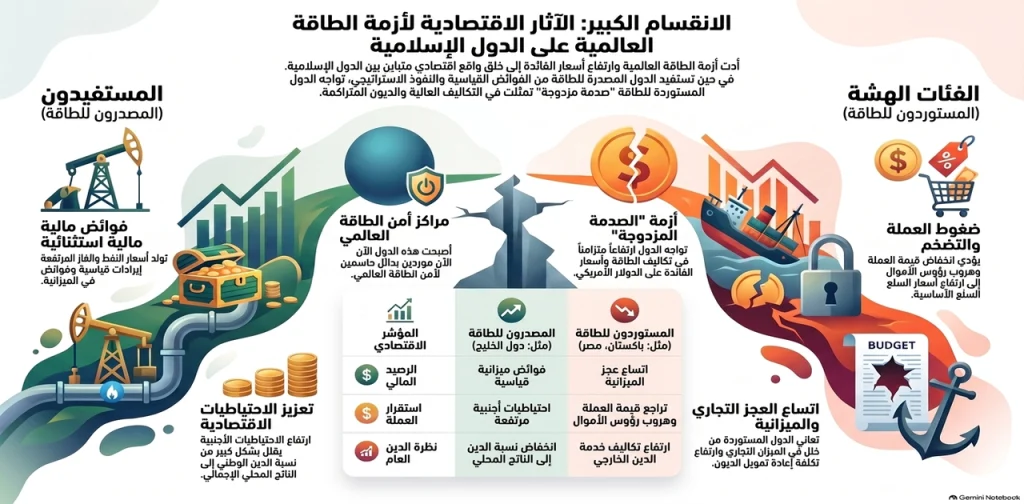
تأثير أزمة الطاقة و التضخم ورفع الفائدة على الدول الإسلامية

جدول مقارن بين الدول المستفيدة مقابل المتضررة
| المجموعة | أبرز الدول الإسلامية المعنية | طبيعة الأثر المباشر (القريب والبعيد) | المؤشرات الاقتصادية الرئيسية |
|---|---|---|---|
| المستفيدة (المصدرة للطاقة) |
دول الخليج العربي: السعودية، الإمارات، قطر، الكويت، عمان، البحرين. شمال إفريقيا والشرق الأوسط: الجزائر، العراق، ليبيا. دول أخرى: أذربيجان، كازاخستان، ماليزيا، بروناي. |
• تحقيق فوائض مالية استثنائية من ارتفاع أسعار النفط والغاز. • تعزيز موقعها كبديل موثوق لتأمين أمن الطاقة العالمي. • جذب استثمارات أجنبية مباشرة في مشاريع الاستكشاف والطاقات المتجددة. |
• ارتفاع احتياطيات الصرف الأجنبي. • تحقيق فائض قياسي في الحساب الجاري والموازنة. • انخفاض نسبة الدين العام للناتج المحلي. |
| المتضررة (المستوردة والمثقلة بالديون) |
جنوب آسيا: باكستان، بنغلاديش. الشرق الأوسط وشمال إفريقيا: مصر، الأردن، تونس، المغرب، لبنان. إفريقيا والبلدان النامية: السنغال، الصومال، النيجر، تشاد. وضع خاص: تركيا (بسبب كلفة استيراد الطاقة). |
• صدمة مزدوجة: ارتفاع كلفة الطاقة + ارتفاع الفائدة بالدولار. • ضغوط حادة على العملة المحلية وارتفاع التضخم المستورد. • هروب رؤوس الأموال وارتفاع خدمة الديون الخارجية. |
• اتساع عجز الميزان التجاري والموازنة العامة. • تراجع القوة الشرائية وارتفاع أسعار المواد الأساسية. • صعوبات في إعادة تمويل الديون الخارجية. |